Per què no estem davant una nova bombolla immobiliària?
El sector s’ha professionalitzat i afirma que la demanda de pisos és forta
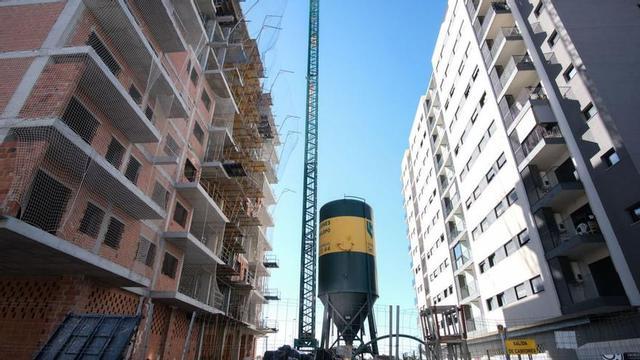
Edifici en construcció en una fotografia d’arxiu. | ÁXEL ÁLVAREZ / Gabriel Santamarina. Madrid
 Afegeix-nos a Google
Gabriel Santamarina. Madrid
La gran bombolla immobiliària i el seu esclat, amb la ressaca posterior, van devastar l’economia a Espanya i van canviar el paradigma del sector immobiliari. Tot i això, la situació gairebé 15 anys després és completament diferent. Els principals directius del sector defensen que ara estan més professionalitzats, els riscos que s’han pres són menors i la demanda d’habitatge és forta. Quins indicadors econòmics indiquen que no estem davant d’una bombolla immobiliària?
Entre el 1999 i el 2007, el preu de l’habitatge a Espanya va augmentar de mitjana a l’any un 12,3%. Això no és comparable amb la situació actual, ja que, tot i que en els darrers mesos s’han registrat importants creixements, la mitjana des del 2014 fins al 2022 és del 2,3% anual, segons CaixaBank Research.
Els increments dels darrers deu anys no han servit per recuperar a nivell estatal els preus d’abans de la crisi. Segons el portal immobiliari Idealista, els preus se situen un 8% per sota dels d’abans de l’esclat de la bombolla. Altres fonts, en aquest cas la taxadora Tinsa, col·loquen els preus un 18,7% per sota dels màxims històrics del 2007.
La ràtio d’accessibilitat a l’habitatge s’ha endurit, però no tant com els anys del boom. El preu de l’habitatge respecte la renda de les famílies es va multiplicar per 5,4 vegades en els anys de la bombolla, mentre que en els darrers vuit anys ho ha fet en 1,5 vegades.
Un dels punts diferencials entre la situació del mercat de l’habitatge abans de la bombolla i l’actual és la diferència d’habitatges que es construeixen cada any. Entre el 1999 i el 2007, es va visar la construcció de 5,65 milions de noves cases. Això suposava 1,6 habitatges per cada llar que es creava a Espanya. Aquesta xifra és molt inferior actualment: entre el 2014 i el 2022, s’han visat 730.000 habitatges, que suposen 0,9 per cada llar que es crea.
A l’anterior cicle, la crisi venia d’una sobreoferta d’habitatges d’obra nova. No obstant això, actualment els problemes estan en la demanda: es construeix menys del que es necessita. Per exemple, dues de les grans promotores del país, Neinor Homes i Aedas Homes, tenen ja reservats al voltant del 70% dels pisos que lliuraran el 2023 i un percentatge una mica menor del 2024. Amb dades del tercer trimestre del 2022, les quatre empreses promotores més grans del país comptaven amb 18.000 habitatges en construcció, dels quals més de 13.000 ja tenien comprador.
La gran diferència entre l’habitatge abans del 2008 i ara és la poca importància que té al mercat l’obra nova. Per exemple, el gener del 2007, la primera estadística que dóna l’Institut Nacional d’Estadística, el 40% dels pisos que es lliuraven eren a estrenar. El 2007 i el 2008, s’escripturaven cada mes més de 20.000 o 25.000 unitats de nova construcció; mentrestant, en els últims anys, aquesta xifra no supera les 10.000 unitats.
Un altre dels punts diferencials entre la gran crisi del segle XXI i la situació econòmica actual és l’endeutament. Segons CaixaBank Research, el deute de les llars va créixer un 40%, respecte el producte interior brut espanyol, entre el 1999 i el 2007. Per contra, entre el 2014 i el 2022, s’ha reduït un 20%. Almenys, parcialment, l’endeutament s’ha traslladat a l’Estat. El primer trimestre del 2008, el palanquejament d’Espanya era del 35% sobre el PIB, davant de l’actual, que se situa per sobre del 110%.
El nombre d’hipoteques concedides el 2007 va superar els 1,2 milions, i el 2022 no va arribar al mig milió. L’any abans de començar l’esclat de la bombolla, s’atorgaven 1,75 crèdits hipotecaris per cada compravenda i el darrer any només 0,78. Això vol dir que dues de cada deu persones que adquireixen habitatge ho fan sense requerir cap préstec.
També la quantia d’aquests préstecs és important. A l’anterior cicle s’atorgaven crèdits per sobre del propi valor de la compra. Això es va tallar en sec després de l’esclat de la bombolla. Abans, gairebé el 15% de les hipoteques incloïen un import que superava el 80% del valor de la transacció, mentre que això s’ha reduït al 9%. A més, aquests préstecs amb un percentatge d’endeutament molt alt estan pensats per a joves amb uns ingressos estables, però sense prou estalvi per poder comprar, o aquells que puguin aportar importants garanties de solvència.
També la forma d’endeutar-se és rellevant: abans de la crisi només el 4% de les hipoteques se signaven a tipus fix, mentre que en els darrers anys aquesta xifra s’ha disparat fins al 66%. Això s’ha degut, principalment, a l’oasi dels «diners gratis» viscut els últims anys, que ha permès a moltes famílies lligar el finançament per comprar un pis molt barat. Es tracta d’una bona notícia perquè les fa menys vulnerables als canvis en matèria de política monetària dels bancs centrals, com passa actualment.
Les empreses sorgides amb la recuperació del sector immobiliari espanyol han pres menys risc amb el deute que abans. Les dues grans immobiliàries presents a l’Ibex-35, Merlin Properties i Colonial, tenen endeutaments baixos: del 32,7% i 36,9%, respectivament, respecte el valor dels seus actius. Les promotores, encarregades de la compra de sòls per posteriorment construir habitatges, estan menys palanquejades: Aedas Homes té un endeutament del 25,4%, Neinor Homes del 19% i Metrovacesa del 9,4%.
Un dels canvis dins del sector promotor és que s’ha tallat l’aixeta al finançament. Abans els bancs prestaven diners fins i tot per adquirir el sòl. Ara, aconseguir un préstec promotor és molt més difícil: és necessari tenir el terreny en propietat, un nombre alt de prevendes dels futurs habitatges i haver obtingut llicència d’obra.
També, les grans immobiliàries i socimis tenen estructures de finançament sofisticat. Un dels causants de les fallides durant el període entre 2008 i 2012 va ser que finançaven inversions de llarg termini amb pòlisses a curt termini. Ara no. Merlin i Colonial compten amb importants emissions de bons, amb dates de venciment molt controlades.
Subscriu-te per seguir llegint
- Enric Auquer: 'Si uns nois catalans acaben radicalitzant-se, penso quina responsabilitat hi tinc jo
- Mesos de conflicte als portals del Mercadal de Girona: «Ja no vivim els espais comuns amb normalitat»
- L'aigua de mar no cura: Els metges gironins alerten de conferències sense aval científic en un congrés a Llançà
- Un jubilat denuncia una retallada permanent de la pensió tot i haver cotitzat 45 anys: «Vaig començar a treballar als 14 anys»
- L’alcalde de Lloret aprova un nou decret que obliga la Policia Local a fer hores extres de manera indefinida
- El boicot a les colònies escolars fa caure un 70% les reserves i algunes cases es queden 'a zero' i ja no obriran a la tardor
- Begur inaugura la XXI Fira d’Indians amb Artur Mas com a convidat d'honor
- Una quarantena de Tures es reuneixen a Olot per donar el tret de sortida a les festes