Comprar un pis abans dels 30 encara és possible: el cas d’un jove que ho ha aconseguit amb 26 anys
Set anys d’estalvi i prioritats clares li han permès reunir 50.000 euros i signar una hipoteca a tipus fix
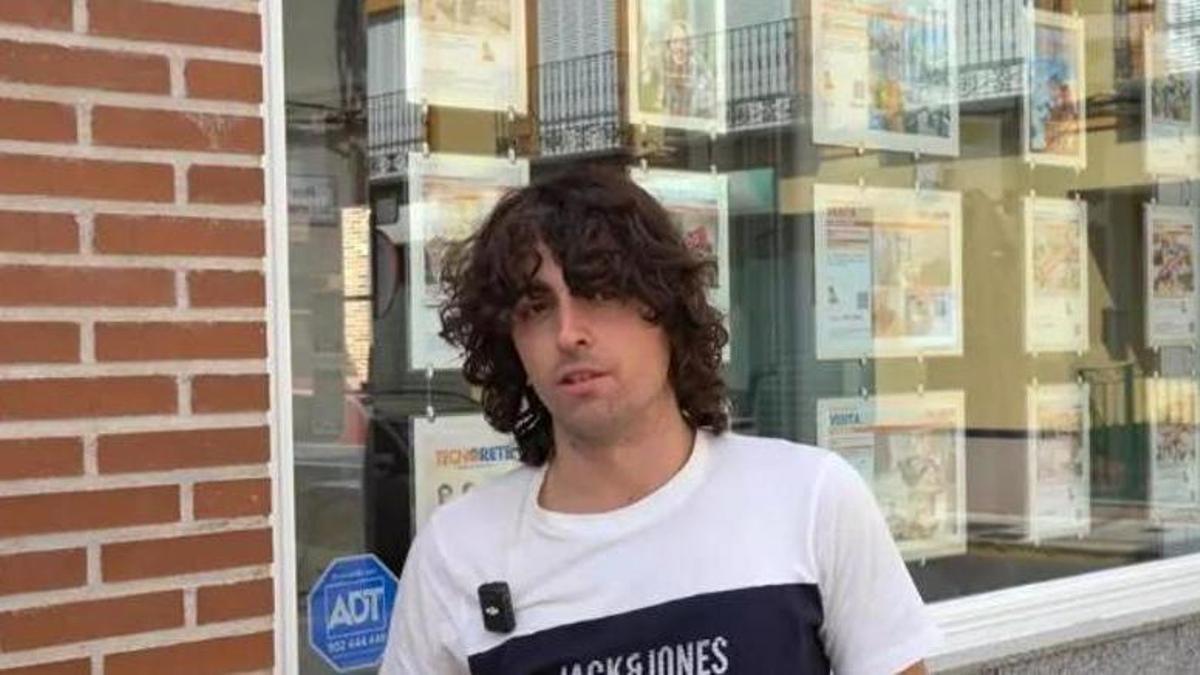
Lolo, jove camioner de 26 anys amb una hipoteca, en un vídeo de Jaime Gumiel a YouTube / Xarxes socials / Jaime Gumiel
 Afegeix-nos a Google
Accedir a un habitatge a Espanya s’ha convertit en un dels grans reptes per als joves. Els preus de compra i de lloguer han pujat molt més ràpid que els salaris, i això fa que emancipar-se, estalviar per a una entrada o aconseguir una hipoteca sigui cada vegada més difícil.
Les dades ho reflecteixen. L’Observatori d’Emancipació del Consell de la Joventut d’Espanya situa la taxa d’emancipació juvenil en el 14,5%, mentre que l’edat estimada per independitzar-se arriba als 30,2 anys. A més, el preu mitjà del lloguer se situa en els 1.176 euros mensuals.
La pressió econòmica és especialment elevada entre els joves. Un 32,9% de les llars joves es troba en situació de pobresa després d’assumir el cost de l’habitatge i, en molts casos, els joves destinen entre el 40% i el 50% dels seus ingressos a pagar-lo.
El problema no és només poder assumir una quota mensual. El Banc d’Espanya recorda que, per accedir a una hipoteca, cal disposar prèviament d’uns estalvis suficients per afrontar l’entrada i altres despeses vinculades a la compra.
Aquesta és una de les barreres més importants: molts joves tenen feina i podrien pagar mensualment una hipoteca, però no han pogut acumular el capital inicial que els exigeix l’operació.
Què cal per poder comprar un habitatge?
En termes generals, qui vol comprar una casa necessita tenir una certa estabilitat laboral, demostrar que podrà assumir les quotes i disposar d’un coixí d’estalvis previs.
A això se sumen les despeses derivades de la compra, les assegurances i la resta de costos mensuals de manteniment de l’habitatge.
Per aquest motiu, l’accés a la propietat pot requerir anys de planificació i, sobretot, trobar un immoble que encaixi realment amb el pressupost disponible.
És precisament el que ha fet Lolo, un camioner de 26 anys, que ha aconseguit comprar un habitatge després de set anys de feina i estalvi.
Set anys estalviant per comprar casa
La seva història ha aparegut en un vídeo del creador de contingut Jaime Gumiel, en què el jove explica com ha aconseguit arribar a comprar un pis sense una herència ni una ajuda econòmica directa dels seus pares.
Lolo assegura que el procés ha estat llarg. Durant set anys ha treballat i ha estalviat amb un objectiu molt concret: comprar un habitatge.
Segons explica, en alguns moments va aconseguir guardar entre el 70% i el 80% del seu salari, fet que li va permetre reunir aproximadament 50.000 euros.
La clau, diu, ha estat prioritzar.
«Han estat set anys de feina, esforç, estalvi i de renunciar a certes coses»
Això no significa, però, que recomani deixar de viure completament. Lolo defensa que es pot pagar una plataforma de «streaming», sortir algun dia o fer algun viatge puntual. El que considera important és evitar el malbaratament i tenir clar quin és l’objectiu principal.
Un cotxe de 300.000 quilòmetres i menys capricis
Una de les decisions que posa com a exemple és el seu cotxe.
Lolo fa entre cinc i sis anys que utilitza el mateix vehicle, que ja acumula uns 300.000 quilòmetres. Tot i necessitar-lo per la zona on viu i treballa, ha preferit mantenir-lo en lloc d’endeutar-se per comprar-ne un de nou.
En la seva escala de prioritats, la compra d’un habitatge ha estat per davant dels cotxes nous, els dispositius de gamma alta, els viatges freqüents o altres capricis.
El seu consell, segons la seva pròpia experiència, no és deixar de gastar en tot, sinó preguntar-se què és realment prioritari.
Dos anys buscant i unes 15 visites
Estalviar els diners no va ser l’única dificultat.
Lolo explica que va passar aproximadament dos anys buscant habitatge i que va arribar a visitar al voltant de 15 propietats.
Durant aquest procés es va trobar amb un mercat caracteritzat, segons ell, per molt poca oferta i molta demanda. Fins i tot assegura que hi havia pisos que no podia arribar a visitar per les condicions en què es trobaven.
La situació va arribar a provocar-li una sensació de desesperació, però va continuar buscant fins que va trobar una opció que encaixava amb el seu pressupost.
Inicialment, volia una casa semblant a un xalet, però finalment va optar per un dúplex més assequible que complia amb les seves necessitats.
El preu de compra es va situar entre els 100.000 i els 120.000 euros.
Una hipoteca de 370 euros al mes
Els 50.000 euros estalviats representaven aproximadament entre el 45% i el 50% del valor de l’habitatge.
Per la resta va signar una hipoteca a tipus fix a 30 anys, amb una quota aproximada de 370 euros al mes.
A aquesta quantitat cal sumar-hi les altres despeses habituals.
Segons els seus càlculs, paga uns 25 euros mensuals de comunitat, al voltant de 75 euros en assegurances, entre 15 i 20 euros d’aigua, uns 50 o 60 euros d’electricitat i aproximadament 200 euros en alimentació.
Amb els desplaçaments laborals i la resta de costos, calcula que les seves despeses totals poden situar-se entre els 800 i els 900 euros mensuals.
Actualment, afirma que cobra aproximadament 1.600 euros al mes.
El seu cas no significa que tothom ho pugui fer igual
Lolo insisteix que la seva història no demostra que la crisi de l’habitatge es pugui resoldre simplement estalviant més.
De fet, rebutja la idea que el problema sigui que «els joves no s’esforcen o no saben estalviar».
Tampoc considera que hi hagi un únic culpable. Segons ell, no n’hi ha prou amb responsabilitzar els especuladors, els «boomers» o exclusivament la falta d’oferta.
Ho defineix com un «còctel» de circumstàncies que ha acabat fent especialment difícil l’accés dels joves a un habitatge.
La seva experiència, però, sí que deixa algunes lliçons: estalviar amb un objectiu concret, evitar deutes innecessaris, tenir paciència, adaptar les expectatives al pressupost i no desistir durant la recerca.
En un mercat difícil, el seu cas demostra que comprar abans dels 30 és possible en determinades circumstàncies, però que sovint exigeix temps, planificació, capacitat d’estalvi i flexibilitat a l’hora d’escollir habitatge.
- La situació a Ceuta divideix la plaça del Vi de Girona
- L’empresa de Torroella Enplater guanya un premi internacional per crear un envàs de plàstic més reciclable
- Enric Auquer: 'Si uns nois catalans acaben radicalitzant-se, penso quina responsabilitat hi tinc jo
- El boicot a les colònies escolars fa caure un 70% les reserves i algunes cases es queden 'a zero' i ja no obriran a la tardor
- Mor un ciclista en un accident a Cabanelles
- Rescaten un excursionista severament indisposat en una ruta a Queralbs
- Cárcel: “Jo volia quedar-me amb tota la plantilla sabent que, d’entrada, no se’n volia quedar cap”
- Els quatre restaurants més populars de Girona per a la tornada a la rutina